- Espinosa y Cía
- >
- Derecho tributario
Abogados Tributarios en Talca
Asesoría tributaria para empresas, empresarios y patrimonios relevantes.
Anticipamos las consecuencias tributarias de decisiones importantes y defendemos a nuestros clientes cuando surge una contingencia ante el SII.
Tributación empresarial y patrimonial, no trámites rutinarios
Abordamos la dimensión tributaria de las decisiones importantes: operaciones, reorganizaciones, fiscalizaciones y planificación. Siempre con una lectura conjunta —jurídica, contable y económica— de cada caso.
Planificación tributaria
Evaluar anticipadamente las consecuencias tributarias de una decisión u operación, para estructurarla de la forma más eficiente y segura antes de ejecutarla.
Operaciones patrimoniales e inmobiliarias
Compraventa de inmuebles de alto valor, transferencia de activos y reorganización de patrimonios familiares. Asesoramos a empresas, empresarios y personas con patrimonios relevantes en la estructuración tributaria de sus operaciones —incluyendo el tratamiento tributario de la ganancia de capital en la venta de bienes raíces— con un análisis conjunto civil, patrimonial y tributario.
Fiscalizaciones y defensa ante el SII
Citaciones, fiscalizaciones, liquidaciones y giros. Preparación de antecedentes y estrategia de defensa ante el Servicio de Impuestos Internos y los Tribunales Tributarios y Aduaneros.
Gastos rechazados y contingencias
Revisión de operaciones, gastos y desembolsos con riesgo tributario. Detección y prevención de contingencias antes de que se transformen en una diferencia de impuestos.
Reorganizaciones empresariales
Fusiones, divisiones, transformaciones y reestructuraciones societarias y patrimoniales, analizadas en su efecto tributario y en su legítima razón de negocio.
Asesoría previa a decisiones empresariales
Que el abogado no aparezca solo cuando ya existe un problema con el SII, sino antes de ejecutar una operación importante, cuando aún se puede estructurar bien.
La tributación no se analiza de forma aislada
ENTENDEMOS LA NORMA TRIBUTARIA Y TAMBIÉN EL BALANCE. AHÍ ESTÁ LA DIFERENCIA.
Una decisión tributaria es también una decisión patrimonial, contable y empresarial. Por eso no la miramos solo desde la norma: la analizamos desde el derecho tributario, el derecho civil patrimonial, la estructura empresarial y el análisis económico de la operación.
Esa mirada conjunta —jurídica, contable, económica y empresarial— es lo que permite anticipar riesgos que un análisis puramente legal no detecta.
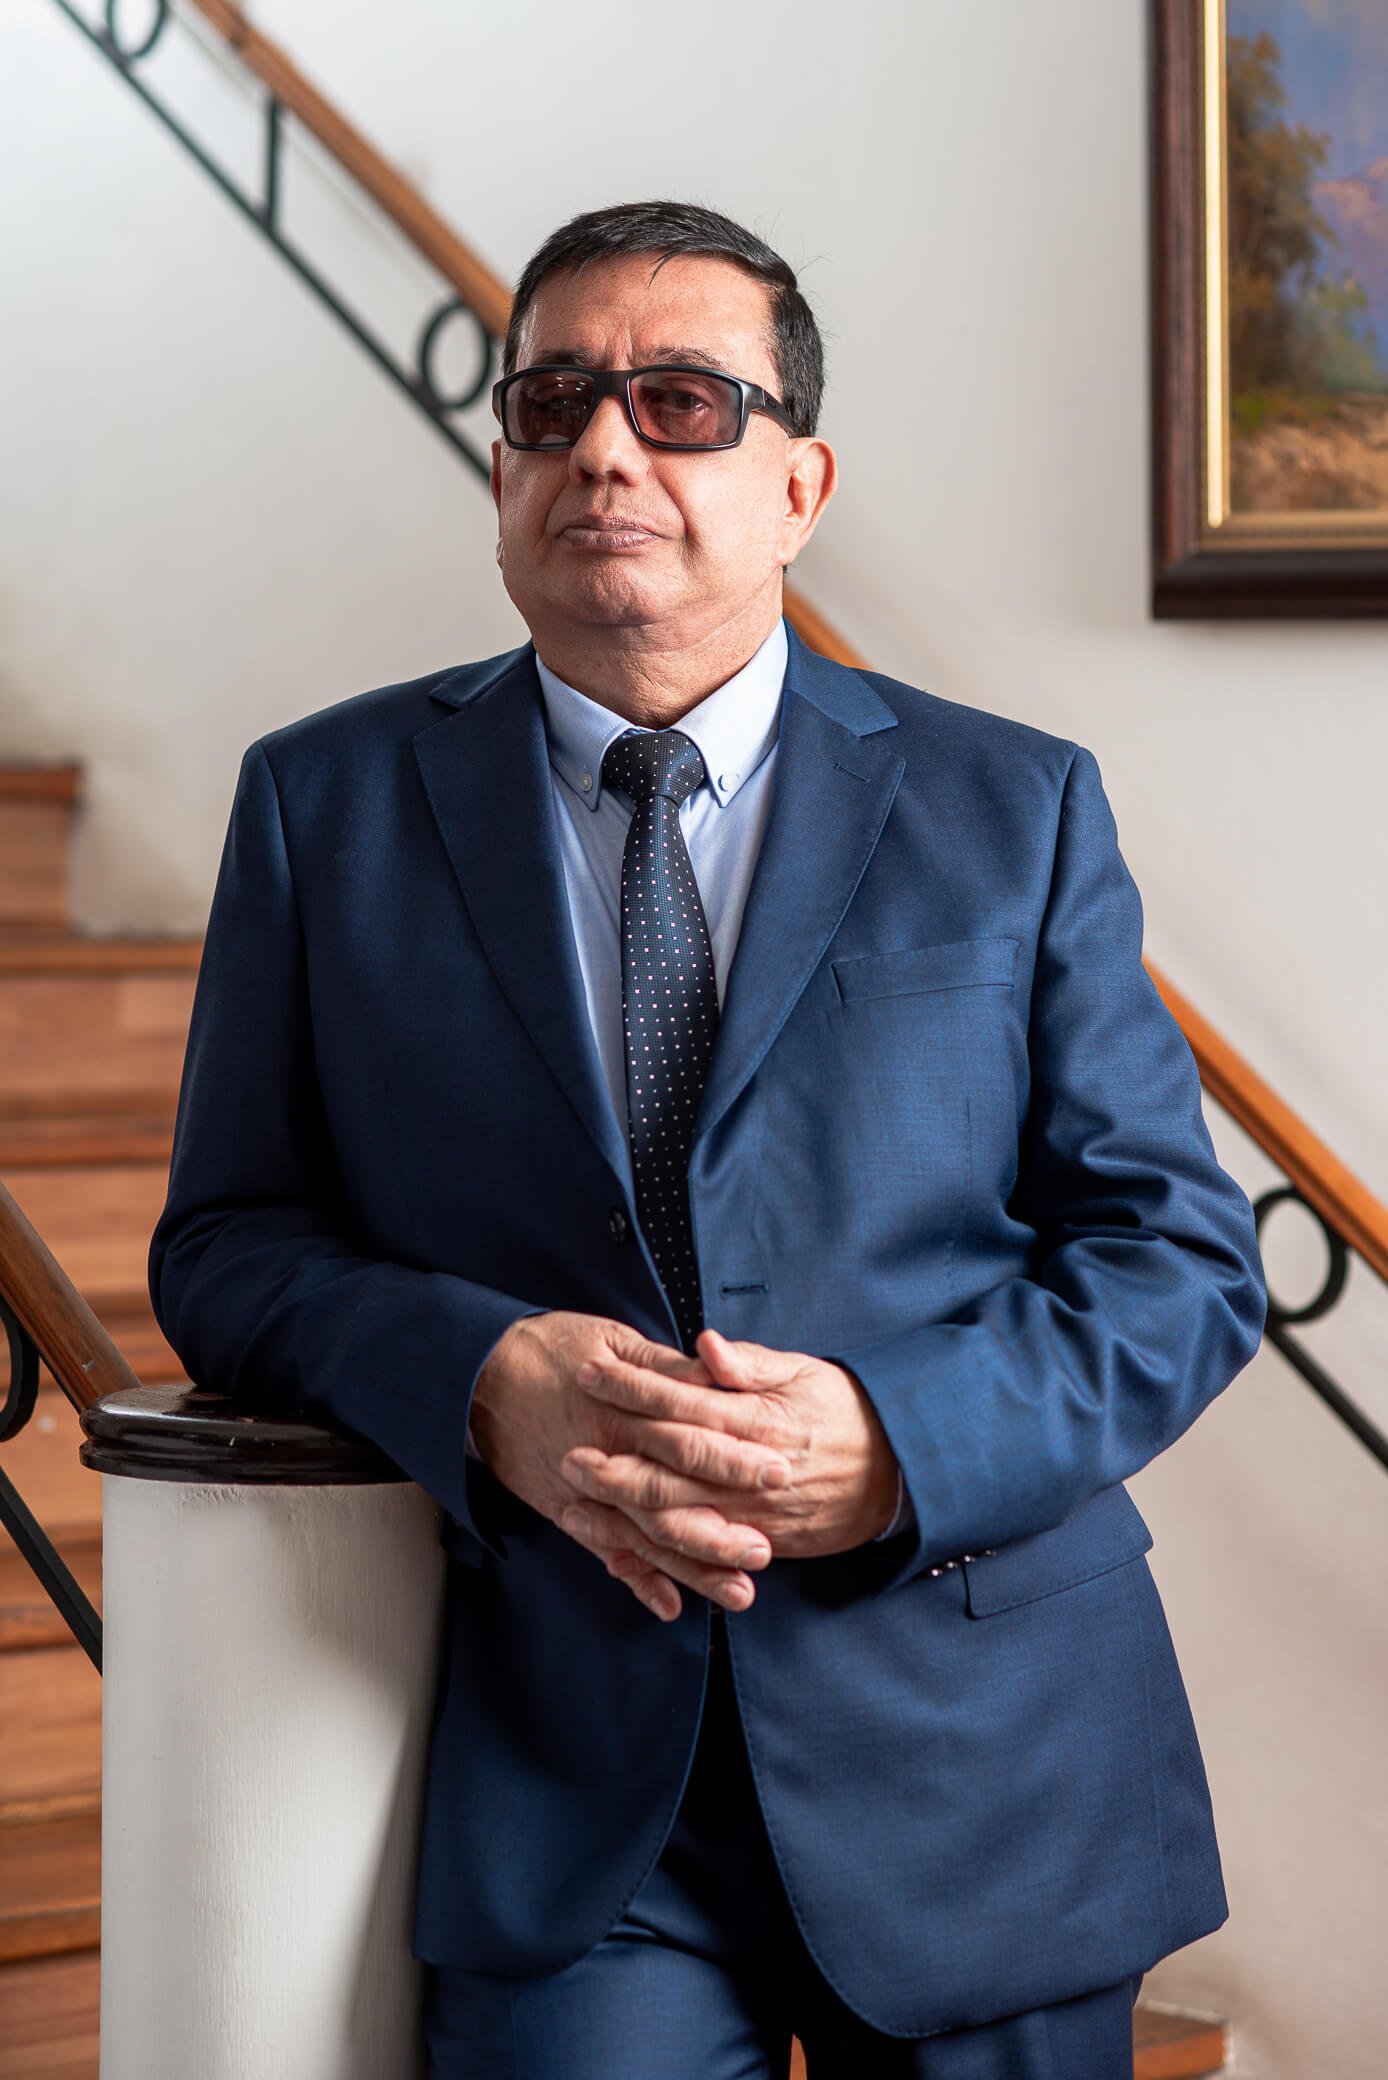
Arturo Espinosa Maturana
El área tributaria de Espinosa y Cía está dirigida por Arturo Espinosa Maturana, fundador de la firma. Abogado, ingeniero comercial y contador auditor, reúne en una sola persona las tres disciplinas que exige la tributación compleja: la norma, el número y la estrategia.
Junto a él, Javier Espinosa —abogado, ingeniero comercial y magíster en gestión y dirección tributaria (c)— da continuidad a esta línea de trabajo, incorporando la litigación ante los Tribunales Tributarios y Aduaneros.
Abogado · Ingeniero Comercial · Contador Auditor
Magíster en Planificación y Dirección Tributaria (U. de Talca)
Fundador de Espinosa y Cía · Cuatro décadas de ejercicio
Abogado · Ingeniero Comercial
Magíster en Gestión y Dirección Tributaria (c) (U. Adolfo Ibáñez)
Litigación ante Tribunales Tributarios y Aduaneros
Nulidad total de una tasación fiscal por más de $13.000 millones
Ante el Tribunal Tributario y Aduanero del Maule, Arturo Espinosa obtuvo la nulidad total de una tasación del Servicio de Impuestos Internos sobre la venta de un inmueble comercial de gran envergadura en la región.
Usando el artículo 64 del Código Tributario, el Servicio había reajustado el valor de la operación en más de $13.000 millones, cobrando diferencias de impuesto por sobre $4.800 millones y reteniendo una devolución al contribuyente.
La defensa acreditó que la tasación se apartó de la ley: comparables que no correspondían, factores de ajuste omitidos y cálculos sin respaldo legal. El Tribunal acogió íntegramente la reclamación, anuló las resoluciones, dejó sin efecto los giros y ordenó liberar la devolución.
Preguntas frecuentes sobre Derecho Tributario en Talca
01¿Qué hago si recibo una citación del SII?
¿Qué hago si recibo una citación del SII?
La citación del artículo 63 del Código Tributario otorga un plazo de un mes para aclarar, rectificar o confirmar lo declarado, prorrogable por una vez hasta por otro mes. Lo que se responda en esa etapa delimita toda la discusión posterior, por lo que conviene preparar la respuesta con asesoría antes de presentarla.
02¿Cuál es el plazo para reclamar una liquidación de impuestos?
¿Cuál es el plazo para reclamar una liquidación de impuestos?
El plazo general es de 90 días hábiles desde la notificación, y el reclamo se presenta ante el Tribunal Tributario y Aduanero competente. Si el contribuyente paga el impuesto liquidado dentro de ese plazo, puede reclamar hasta un año después de la notificación.
03¿Puede el SII cuestionar el precio de venta de un inmueble?
¿Puede el SII cuestionar el precio de venta de un inmueble?
Sí. Desde la reforma de la Ley N° 21.713, el artículo 64 del Código Tributario permite al Servicio tasar una operación cuando su precio difiere notoriamente —hacia abajo o hacia arriba— de los valores normales de mercado, entendidos como los que habrían acordado partes no relacionadas en operaciones comparables. La diferencia queda afecta al impuesto único del artículo 21 de la Ley sobre Impuesto a la Renta. El contribuyente puede acreditar el valor de mercado con estudios de valoración, y la tasación puede impugnarse ante el Tribunal Tributario y Aduanero, como en el precedente que presentamos en esta página.
04¿Conviene planificar antes de vender un bien raíz o reorganizar una empresa?
¿Conviene planificar antes de vender un bien raíz o reorganizar una empresa?
Sí, y antes de firmar. Una operación bien estructurada puede reducir legítimamente su costo tributario, siempre que responda a razones de negocio reales: la norma general antielusiva permite al Servicio desconocer operaciones cuyo único propósito sea tributario.
05¿Qué ocurre si el SII presenta una querella por delito tributario?
¿Qué ocurre si el SII presenta una querella por delito tributario?
Se inicia una investigación penal a cargo del Ministerio Público, que avanza en paralelo con la discusión tributaria. Ambos procedimientos deben coordinarse desde el inicio: lo que se declara ante el Servicio puede usarse después en el proceso penal. Esa defensa la asume nuestra área de defensa penal económica (ver área), en coordinación con el equipo tributario.
Antes de ejecutar una operación importante, conversemos.
Cuéntenos brevemente su situación. Javier Espinosa recibirá su mensaje y lo coordinará con Arturo Espinosa, director del área tributaria.
